 2026-11-05 14:40
 石墨/硅基/硬碳领先技术力!贝特瑞负极矩阵全景解读
贝特瑞天然石墨、人造石墨、硬碳、硅基负极四条主线并行,每条线都不是“有布局”而已,而是在关键指标和交付状态上走到了产业化的前排。(海融网)
长按二维码阅读全文
全球电池新能源产业科技与创新服务平台
长按复制保存转发
分享海报
石墨/硅基/硬碳领先技术力!贝特瑞负极矩阵全景解读
石墨/硅基/硬碳领先技术力!贝特瑞负极矩阵全景解读
贝特瑞天然石墨、人造石墨、硬碳、硅基负极四条主线并行,每条线都不是“有布局”而已,而是在关键指标和交付状态上走到了产业化的前排。
在锂电材料行业负极材料的需求,正在从“单点性能突破”转向“体系化覆盖能力”。车企和电池厂面对的应用场景越来越分散:超快充车型要的是10分钟补能,储能场景盯的是循环与成本,钠电看硬碳的成熟度,半固态和全固态则把硅基负极推到了台前。一家材料企业能不能在每一条主流及前沿路线上都拿出经过验证的产品,比在某一条路线上跑出单项冠军更难,也更能说明问题。
贝特瑞(920185)的负极矩阵,就是沿着这个逻辑长出来的。天然石墨、人造石墨、硬碳、硅基负极四条主线并行,每条线都不是“有布局”而已,而是在关键指标和交付状态上走到了产业化的前排。
天然石墨:把快充上限推到6C
天然石墨长期被看作性价比路线,快充是它的短板。贝特瑞T-Pro系列改变了这个判断。这是行业首款实现6C超快充的天然石墨负极材料,0.1C、25℃条件下容量365mAh/g,10分钟满充;-20℃低温快充性能较上一代提升10%,-30℃下的放电功率也大幅改善。贝特瑞在天然石墨上从矿山到成品的完整产业链,让这次性能升级从一开始就带着成本可控的底色。天然石墨不再只是储能和低速场景的选项,在快充动力电池里同样具备了上场资格。
人造石墨:焦系稳盘,非焦系打开第二原料通道
焦系人造石墨是当前出货的主力。第二代6C超快充人造石墨T-Max对焦原料做定制化改性,45℃、6C快充循环保持率提升12%,60℃高温90天存储保持率提升18%,两款T石墨产品均获得国内头部客户良好反馈。焦系路线在快充和高温稳定性上的持续迭代,守住了基本盘。
人造石墨板块的另一条主线是非焦系负极。贝特瑞已与深圳技术大学刘清侠院士围绕锂离子电池石墨负极材料展开深度合作,推动从基础研究向产业化应用加速过渡。在原料端,这条路线从一开始就没有绑定单原料:贝特瑞对多种原料具备较强的工艺兼容性,可根据原料特性进行适配,原料来源包括但不限于煤、天然石墨、生物质等。这种对原料种类的高兼容性,增强了供应端的抗波动能力,也让非焦系路线在不同原料条件下都具备持续放大的基础。
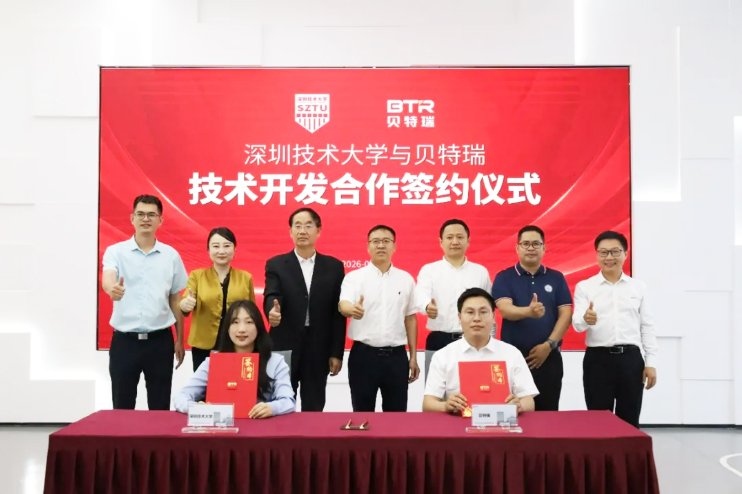
图/贝特瑞
产业化进展方面,贝特瑞非焦系负极今年有望实现月产量突破千吨级,并且已经通过客户认可。从技术开发到客户验证、再到千吨级月产推进,这条路线正在按既定节奏走向规模化交付,也让人造石墨板块的技术路线更加完整。
硅基:全路线布局,从产品优势延伸到标准话语权
硅基是负极能量密度上限抬升的核心方向。贝特瑞2013年即实现硅碳、硅氧的规模化量产,目前已完成氧化亚硅、研磨硅碳、CVD硅碳、多孔硅四大技术路线布局。第六代硅碳负极能量密度2100mAh/g,膨胀率控制在20%以下,首效超过90%。更具标志意义的是,由贝特瑞牵头制定的硅基负极国际标准已正式发布,行业首创的S+i石墨长续航负极解决方案也在加速硅基的商业化渗透。硅基这条线上的领先,已经从出货量延伸到了规则制定层面。
硬碳:钠电窗口期的先发身位
钠电的产业化节奏,很大程度上取决于硬碳。贝特瑞生物质基硬碳首次容量达到355mAh/g,兼具宽温域、高动力学和成本优势;高容量硬碳产品已通过小试获得批量订单,进入量产导入阶段;高动力学硬碳及无负极技术方案完成电芯验证。在钠电从示范走向GWh级规划的时间窗口里,硬碳的成熟度直接决定材料企业能否接住这一轮增量,贝特瑞钠电正负极均已达到大规模量产能力,产能规划视市场节奏向万吨级以上推进。
最后更新:2026-11-05 14:40:38
海融网声明: 凡本网注明“来源:海融网”的作品或图片,版权均属于海融网。海融网与作品作者联合声明,任何组织、机构未经海融网书面授权不得转载、摘编或利用其它方式使用上述作品。凡本网注明来源非海融网的作品,均转载自其它媒体或合作单位,转载目的在于更好服务用户和读者、传递信息之需,并不代表本网赞同其观点,本网亦不对其真实性负责,持异议者应与原始出处或信源主张权利。特别提醒:本网刊发或转载涉及资本市场或上市公司文章不构成任何投资建议,投资者据此操作,风险自担!
Copyright © 2026.海融网 All rights reserved. 京ICP备20026890号-2 京公网安备11010802024605号 >