 2026-10-20 14:59
 【电解液周报】天赐材料又一项目即将投产!电解液领域上市公司净利暴涨!
9月电解液企业前期乐观预期带动前置备货,但终端实际产出不及预期,叠加碳酸锂价格持续下行,电解液企业采购心态趋于谨慎,拿货意愿偏弱。六氟磷酸锂厂商感知下游需求偏弱,主动增产意愿同样不足。综合判断,预计10月国内六氟磷酸锂产量增速维持偏缓水平。(海融网)
长按二维码阅读全文
全球电池新能源产业科技与创新服务平台
长按复制保存转发
分享海报
【电解液周报】天赐材料又一项目即将投产!电解液领域上市公司净利暴涨!
【电解液周报】天赐材料又一项目即将投产!电解液领域上市公司净利暴涨!
9月电解液企业前期乐观预期带动前置备货,但终端实际产出不及预期,叠加碳酸锂价格持续下行,电解液企业采购心态趋于谨慎,拿货意愿偏弱。六氟磷酸锂厂商感知下游需求偏弱,主动增产意愿同样不足。综合判断,预计10月国内六氟磷酸锂产量增速维持偏缓水平。
【编者按】电解液周报,系电池网(微号:mybattery)推出电解液资讯类周报(每周二推出,归属“电池智库”栏目),旨在通过更具价值的数据、报告或资讯等给行业带来更加客观的认知和分析,给实业制造以不同的视角和思维,同时我们将根据读者、行业、公司需求推出深度研究与项目对接,引进国外先进技术和合适资本推动中国电解液行业的商业化应用进程。另外,探索与企业或机构联办栏目也是更大程度地满足公司和市场、用户需求。我们期待着您的关注、参与和支持!
电池网总编室
2026年10月20日
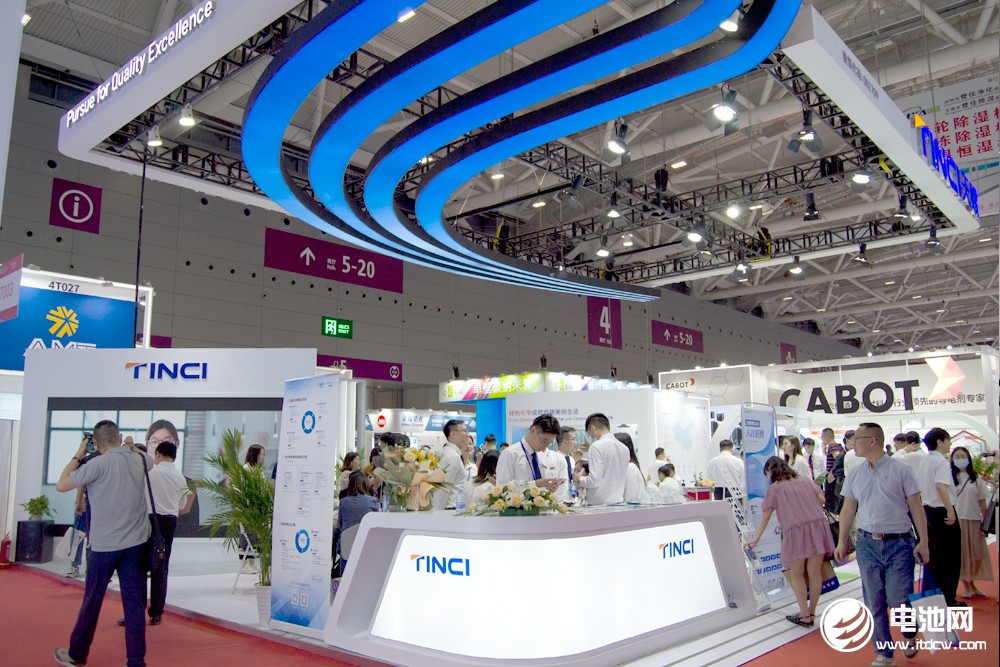
【项目】年产2万吨!天赐材料印尼电解液项目预计年底试产
据天赐材料(002709)消息,印尼电解液项目建设正加快推进。预计于2026年12月进入试生产阶段。作为园区首个锂离子电池电解液项目,该项目由天赐材料印尼公司(PT Tinci Materials Indonesia)推进,规划年产2万吨锂离子电池电解液,将为园区电池产业链补充关键材料配套,进一步增强天赐材料在东南亚的本地化供应能力。
天赐材料表示,从全球布局到本地服务,印尼项目是公司贴近区域客户、完善海外供应体系的重要一步。依托园区产业链配套,项目将加强与当地上下游企业的协同,将公司在电解液领域的研发与产业化积累转化为本地服务能力,为区域客户提供更及时的产品供应和技术支持。公司将加快推进项目建设及试生产准备,以高品质产品和本地化服务响应东南亚市场需求,推动全球生产与服务网络进一步完善。
在海外基地方面,继北美工厂破土开建、摩洛哥项目动工之后,今年6月天赐材料与泰国EA集团合作电解液项目正式落地启动,标志着公司全球化战略版图再度扩容。(来源:电池百人会-电池网)
【看点】三峡新材今日复牌 披露重大资产重组预案
10月19日,三峡新材(600293)披露重大资产重组预案,公司拟通过发行股份及支付现金方式,购买珠海市赛纬电子材料股份有限公司(简称“珠海赛纬”)100%股权,并向包括控股股东当阳城投在内的不超过35名特定投资者发行股份募集配套资金不超过10亿元。
三峡新材称,珠海赛纬主营锂离子电池电解液的研发、生产和销售,此次交易将助力公司快速切入锂电新材料高景气赛道,推动公司形成传统建材与新能源材料的双主业发展格局,加速公司向高端新材料企业转型升级。公司股票10月20日复牌。
本次交易前,三峡新材主营业务为平板玻璃及特种功能玻璃的生产和销售,新型建材的科研与开发。三峡新材表示,本次交易将助力公司快速切入锂电新材料高景气赛道,优化资产与业务结构,培育第二增长曲线,推动公司形成传统建材与新能源材料的双主业发展格局。(来源:电池百人会-电池网)
【业绩】奥克股份:前三季度净利润9306.82万元 同比增长1518.44%
10月19日,奥克股份(300082)发布2026年第三季度报告,公司第三季度实现营业收入12.49亿元,同比增长11.91%;归属于上市公司股东的净利润3152.85万元,同比增长500.88%,实现扭亏为盈。
公告显示,2026年前三季度,奥克股份实现营业收入35.45亿元,同比增长12.23%;归属于上市公司股东的净利润9306.82万元,同比增长1518.44%。(来源:海融网)
【业绩】永太科技:前三季度净利润4.3亿元,同比增长1221.81%
10月16日,永太科技(002326)公告,2026年第三季度营业收入23.28亿元,同比增长64.07%;归属于上市公司股东的净利润1.56亿元,同比扭亏。2026年前三季度营业收入60.74亿元,同比增长50.79%;归属于上市公司股东的净利润4.3亿元,同比增长1221.81%。前三季度营业收入增长系报告期内锂电类销售大幅增长所致。(来源:海融网)
【公司】海科新源:前三季度预计实现净利润6.3亿元—6.42亿元 同比扭亏
10月16日,海科新源(301292)公告,预计2026年前三季度归母净利润6.3亿元—6.42亿元,上年同期亏损1.28亿元,同比扭亏为盈。公司业绩同比增长,主要受益于新能源与消费化学品两大业务板块向好。新能源方面,新能源车、储能行业高景气,电解液溶剂下游需求持续扩容,储能领域溶剂添加剂用量提升,叠加碳酸亚乙烯酯供不应求价格大幅上涨,公司相关装置满负荷生产,盈利贡献提升。消费化学品领域,行业向绿色高端升级,公司生物基产品实现技术突破,同时地缘冲突推升原油价格带动高端醇类产品涨价。此外,公司深化上下游战略合作,布局海外中转及前置仓,完善全球供应链,保障订单交付,共同助推业绩增长。(来源:海融网)
【公司】石大胜华:前三季度预盈5.4亿元—5.8亿元 同比扭亏
10月14日,石大胜华(603026)公告,预计2026年前三季度实现归属于上市公司股东的净利润5.4亿元到5.8亿元,与上年同期相比,将实现扭亏为盈。前三季度,受下游动力电池及储能电池需求快速增长带动,核心产品六氟磷酸锂及碳酸酯溶剂市场价格较上年同期显著上涨,产业链协同优势带动利润同比大幅增长。(来源:海融网)
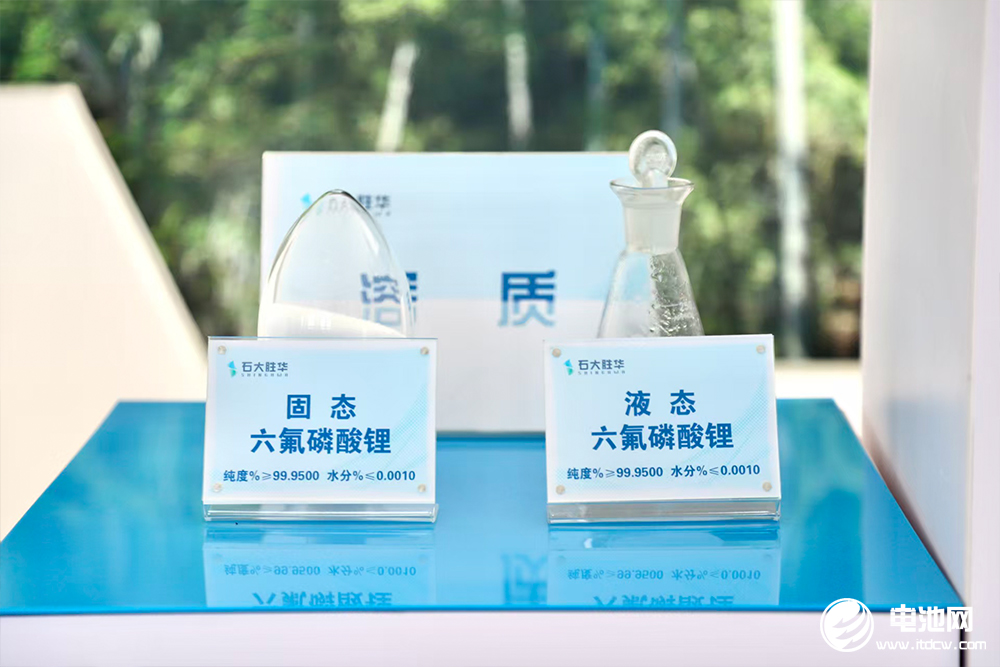
【智库圈点】预计10月国内六氟磷酸锂产量增速维持偏缓水平
日前,SMM分析称,2026年9月,国内六氟磷酸锂产量延续小幅增长态势,月度产量环比8月增加约3.4%,同比增长约59%。整体供给释放节奏仍较缓,供需紧平衡格局持续。需求层面,9月终端锂电需求持续提升,叠加电解液企业为应对国庆假期提前开展原料备货,带动下游六氟磷酸锂采购需求走强,为本轮市场景气形成核心支撑。但从供给端看,尽管六氟磷酸锂价格延续上行,整体产量增量却相对有限。
展望后市,10月“银十”旺季有望拉动需求进一步改善。储能板块需求延续向好;动力端受益于12月1日混动车型对欧出口限制政策落地,或将催生阶段性抢出口行情,拉动六氟磷酸锂需求。不过9月电解液企业前期乐观预期带动前置备货,但终端实际产出不及预期,叠加碳酸锂价格持续下行,电解液企业采购心态趋于谨慎,拿货意愿偏弱。六氟磷酸锂厂商感知下游需求偏弱,主动增产意愿同样不足。综合判断,预计10月国内六氟磷酸锂产量增速维持偏缓水平。
最后更新:2026-10-20 14:59:36
海融网声明: 凡本网注明“来源:海融网”的作品或图片,版权均属于海融网。海融网与作品作者联合声明,任何组织、机构未经海融网书面授权不得转载、摘编或利用其它方式使用上述作品。凡本网注明来源非海融网的作品,均转载自其它媒体或合作单位,转载目的在于更好服务用户和读者、传递信息之需,并不代表本网赞同其观点,本网亦不对其真实性负责,持异议者应与原始出处或信源主张权利。特别提醒:本网刊发或转载涉及资本市场或上市公司文章不构成任何投资建议,投资者据此操作,风险自担!
Copyright © 2026.海融网 All rights reserved. 京ICP备20026890号-2 京公网安备11010802024605号 >