 2026-10-06 10:08
 海亮股份9.72亿元加码甘肃海亮 后者上半年铜箔销量4.29万吨
甘肃海亮办理完成本次股权转让的工商变更登记手续,并取得兰州新区商务和市场监督管理局出具的《登记通知书》。本次变更完成后,海亮股份持有甘肃海亮的股权比例已由48.5981%增加至67.2897%。(海融网)
长按二维码阅读全文
全球电池新能源产业科技与创新服务平台
长按复制保存转发
分享海报
海亮股份9.72亿元加码甘肃海亮 后者上半年铜箔销量4.29万吨
海亮股份9.72亿元加码甘肃海亮 后者上半年铜箔销量4.29万吨
甘肃海亮办理完成本次股权转让的工商变更登记手续,并取得兰州新区商务和市场监督管理局出具的《登记通知书》。本次变更完成后,海亮股份持有甘肃海亮的股权比例已由48.5981%增加至67.2897%。
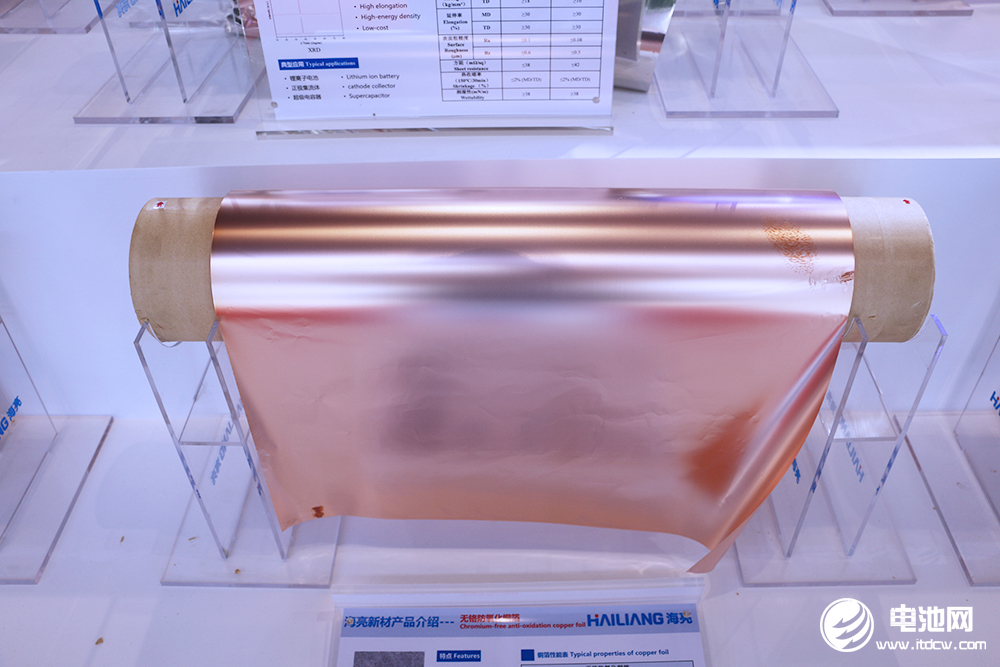
近日,海亮股份(002203)披露,截至目前,海亮股份已按照《股权转让协议》的约定,向深创投制造业转型升级新材料基金(有限合伙)、工融金投(北京)新兴产业股权投资基金合伙企业(有限合伙)、公司控股股东海亮集团有限公司(以下合称“转让方”)支付交易的全部股权转让价款合计97,159.8万元,协议项下的付款义务已履行完毕。
甘肃海亮新能源材料有限公司(以下简称“甘肃海亮”)办理完成本次股权转让的工商变更登记手续,并取得兰州新区商务和市场监督管理局出具的《登记通知书》。本次变更完成后,海亮股份持有甘肃海亮的股权比例已由48.5981%增加至67.2897%。
截至目前,本次交易的股权过户及工商变更登记手续已全部办理完毕,本次交易已实施完毕。
根据此前公告,海亮股份拟以人民币97,159.8万元受让上述转让方各自持有的甘肃海亮共计18.6916%的股权。
甘肃海亮系海亮股份铜箔业务国内主要生产基地。自2021年公司布局新能源产业链、确立铜箔全球化战略以来,经过持续深耕,甘肃海亮已在工艺技术、成本管控及品质稳定性等方面形成差异化竞争优势,并通过主流客户验证,为深化合作奠定了基础。2025年,甘肃海亮实现营业收入56.26亿元,同比增长62.57%;实现铜箔销量6.41万吨,同比增长75.40%。2025年,甘肃海亮实现扭亏为盈,净利润由2024年的净亏损2.47亿元上升至2025年的盈利4,217.03万元。
在海亮股份看来,受益于铜箔行业快速发展及旺盛的市场需求,甘肃海亮未来营业收入有望延续较快增长,盈利能力将持续增强。
据研究机构EVTank(伊维经济研究院)联合中国电池产业研究院发布的《中国铜箔行业发展白皮书(2026年)》,2025年全球锂电铜箔出货量达130.2万吨(同比增长41.7%),其中中国占比82.9%,EVTank预计到2030年全球锂电池铜箔出货量将达261.5万吨。2026年上半年锂电铜箔加工费稳步上行,5μm及4.5μm高端极薄铜箔供需偏紧,行业产能利用率维持高位。同时,下游电池厂商长单锁货常态化,行业订单确定性显著增强,低端普通铜箔产能逐步出清,市场资源持续向具备高端量产能力的头部企业集中。
另据半年报信息,2026年上半年,甘肃海亮单体实现主营业务收入44.94亿元,同比增长158%;铜箔销量4.29万吨,同比增长108%,差异化产品销量逐月提升,2026年上半年实现净利润2.84亿元。公司率先实现固态电池用高耐蚀性铜箔等产品量产交付,并得到客户肯定。
最后更新:2026-10-06 10:08:22
海融网声明: 凡本网注明“来源:海融网”的作品或图片,版权均属于海融网。海融网与作品作者联合声明,任何组织、机构未经海融网书面授权不得转载、摘编或利用其它方式使用上述作品。凡本网注明来源非海融网的作品,均转载自其它媒体或合作单位,转载目的在于更好服务用户和读者、传递信息之需,并不代表本网赞同其观点,本网亦不对其真实性负责,持异议者应与原始出处或信源主张权利。特别提醒:本网刊发或转载涉及资本市场或上市公司文章不构成任何投资建议,投资者据此操作,风险自担!
Copyright © 2026.海融网 All rights reserved. 京ICP备20026890号-2 京公网安备11010802024605号 >